Société Générale peut être une option pour obtenir un crédit immobilier sans apport en 2026 : son prêt à taux fixe prévoit un financement pouvant atteindre 100 % de l’opération, sous réserve d’acceptation du dossier. Cette possibilité ne signifie toutefois ni que tous les frais seront automatiquement financés, ni que la banque accordera plus facilement un crédit qu’un autre établissement.
Pour déterminer si cette solution convient à votre projet, trois questions sont essentielles : quel montant la banque peut-elle réellement financer, votre situation permet-elle de rembourser les mensualités et comment son offre se compare-t-elle à celles d’autres prêteurs ?
Peut-on vraiment emprunter sans apport auprès de Société Générale ?
Oui, cette possibilité existe, mais elle reste conditionnelle. Le prêt immobilier à taux fixe de Société Générale peut financer jusqu’à 100 % de l’opération. Ce plafond annoncé ne constitue cependant ni une proposition automatique ni une garantie de financement intégral de chaque dépense liée à l’achat.
La documentation de la banque distingue deux situations : d’une part, la possibilité de financer une opération à hauteur de 100 % ; d’autre part, sa recommandation générale de disposer d’un apport représentant environ 10 % du prix du bien. Ces indications ne se contredisent pas nécessairement. La première décrit une possibilité de financement, tandis que la seconde exprime une recommandation de préparation financière.
Aucun apport personnel minimal n’est imposé par une règle générale. En revanche, la banque reste libre d’évaluer la solidité du dossier et de déterminer les conditions qu’elle accepte de proposer.
Ce prêt à taux fixe est notamment destiné aux personnes majeures disposant d’un compte à vue dans l’établissement, sous réserve d’acceptation. Un emprunteur qui ne dispose pas encore de ce compte doit donc intégrer cette condition dans ses démarches.
La question à poser au conseiller n’est pas simplement « Acceptez-vous les prêts sans apport ? », mais plutôt : « Pour mon acquisition et compte tenu de mes revenus, quel montant pouvez-vous envisager de financer, frais compris ? »
Financement à 100 % : quels frais restent à votre charge ?
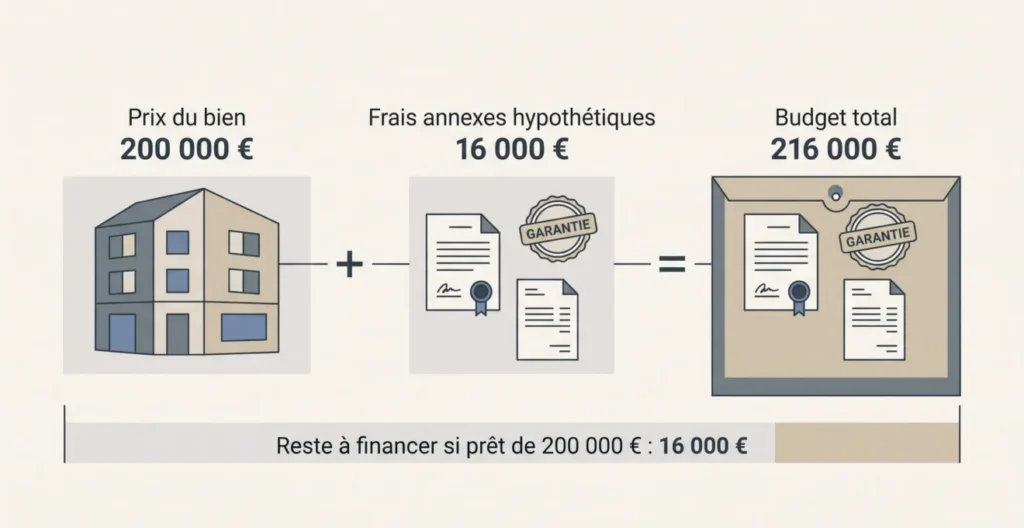
La distinction entre le prix d’achat et le coût total de l’acquisition est déterminante. Au prix du logement peuvent s’ajouter des frais de notaire, de garantie, d’agence et, éventuellement, de courtage. Même lorsqu’un établissement accepte de financer intégralement le prix du bien, certains frais peuvent encore nécessiter une trésorerie personnelle.
Prenons un exemple entièrement hypothétique, destiné à expliquer le calcul et non à représenter une proposition bancaire réelle.
| Poste du budget | Montant |
|---|---|
| Prix du logement | 200 000 € |
| Frais annexes supposés | 16 000 € |
| Budget total | 216 000 € |
| Prêt limité au prix du logement | 200 000 € |
| Somme restant à financer | 16 000 € |
Le calcul est simple : 200 000 € + 16 000 € = 216 000 €. Si le prêt couvre seulement 200 000 €, il reste 16 000 € à mobiliser. Pour financer les deux postes sans épargne personnelle, il faudrait que le prêteur accepte un emprunt de 216 000 €.
On parle parfois de financement à 110 % pour désigner un prêt couvrant le prix d’achat et des frais annexes. Cette expression est indicative : les frais réels ne représentent pas systématiquement 10 % du prix et elle ne correspond pas à une promesse automatique de financement de la banque.
Avant de signer, demandez donc une ventilation écrite des postes financés et de ceux qui resteraient à payer. C’est elle qui permet de savoir si l’opération est réalisable sans apport effectif.
Quels critères peuvent permettre d’obtenir un prêt sans apport ?
L’absence d’apport ne suffit pas à déterminer si un dossier sera accepté. Le prêteur doit notamment examiner les revenus, les charges, les crédits déjà souscrits, la situation financière et les caractéristiques de l’opération.
En France, les règles du Haut Conseil de stabilité financière encadrent en principe le taux d’effort à 35 % et la durée du crédit à 25 ans, avec certains aménagements réglementaires. Le taux d’effort tient notamment compte des charges d’emprunt, assurance comprise, rapportées aux revenus retenus.
Les établissements disposent d’une marge de flexibilité réglementaire pouvant atteindre 20 % de leur production trimestrielle de nouveaux crédits immobiliers. Cette marge est encadrée, notamment au bénéfice des acquisitions de résidence principale et des primo-accédants. Elle ne donne pas à un emprunteur le droit d’obtenir une dérogation.
Respecter les seuils réglementaires ne garantit pas l’accord de la banque. La faisabilité du remboursement et l’appréciation globale du risque restent décisives.
Pour préparer sa demande, il est utile de réunir les principaux justificatifs attendus :
- Une pièce d’identité et les justificatifs relatifs à la situation personnelle.
- Les trois derniers bulletins de salaire, si vous êtes salarié, ainsi que le contrat de travail ou une attestation de l’employeur.
- Les deux derniers avis d’imposition et les justificatifs des autres revenus éventuels.
- Les informations relatives à l’épargne disponible et aux crédits existants.
- Les documents décrivant le bien et l’opération envisagée.
Les pièces exactes peuvent varier selon le profil. Un dossier documenté permet au conseiller d’étudier plus précisément la capacité de financement, sans préjuger de sa décision.
Quels avantages du prêt immobilier examiner en 2026 ?
Le prêt immobilier à taux fixe présente plusieurs caractéristiques qui peuvent répondre à des besoins différents. Le taux fixé au contrat apporte de la prévisibilité sur les intérêts, tandis que les possibilités de remboursement par paliers, de modulation ou de report permettent, sous conditions, d’organiser les échéances selon l’évolution du budget. Ces fonctionnalités constituent des éléments à examiner lors d’une demande, et non une garantie d’acceptation ou une supériorité démontrée sur les offres concurrentes.
Un taux fixe pour connaître les conditions de remboursement
Un crédit à taux fixe permet de connaître dès l’origine le taux d’intérêt contractuel. Il apporte ainsi de la visibilité sur les remboursements prévus, sous réserve des éventuelles modifications contractuelles et des autres composantes du coût, notamment l’assurance.
Le prêt immobilier à taux fixe prévoit une durée comprise entre 3 et 25 ans. Deux années supplémentaires de différé peuvent être étudiées dans certains projets de construction ou de vente en l’état futur d’achèvement. Cet aménagement ne concerne pas automatiquement tous les achats.
Des modalités de remboursement à étudier
L’offre prévoit également, selon les conditions contractuelles, des possibilités de remboursement par paliers, de modulation des mensualités ou de report d’échéances.
Ces options peuvent être utiles lorsque l’emprunteur souhaite organiser ses échéances selon l’évolution anticipée de son budget. Il faut toutefois demander au conseiller quelles options sont accessibles, à quelles conditions et quelles peuvent être leurs conséquences sur la durée ou le coût du prêt.
Le prêt à taux zéro et l’accompagnement
Pour les primo-accédants éligibles, le prêt à taux zéro proposé par Société Générale peut compléter le financement d’une résidence principale. Il dépend notamment des ressources et du projet immobilier. Ce prêt sans intérêts ne supprime pas automatiquement la nécessité d’un apport personnel.
Enfin, la banque propose une simulation immobilière et un rendez-vous avec un conseiller. Ces démarches servent à examiner un financement individualisé, plutôt qu’à se fier uniquement aux caractéristiques générales d’une offre.
Quelle banque choisir avec peu ou pas d’apport ?
Les sources consultées sur SG, Crédit Agricole et Banque Populaire ne fournissent pas de taux d’acceptation comparables permettant de classer ces établissements selon leur facilité d’octroi. Ces trois banques constituent néanmoins des pistes à examiner : elles documentent toutes des possibilités de financement immobilier sans apport, sous conditions.
Leurs informations publiques ne suffisent toutefois pas à déterminer laquelle acceptera votre dossier, ni laquelle proposera le coût global le plus avantageux.
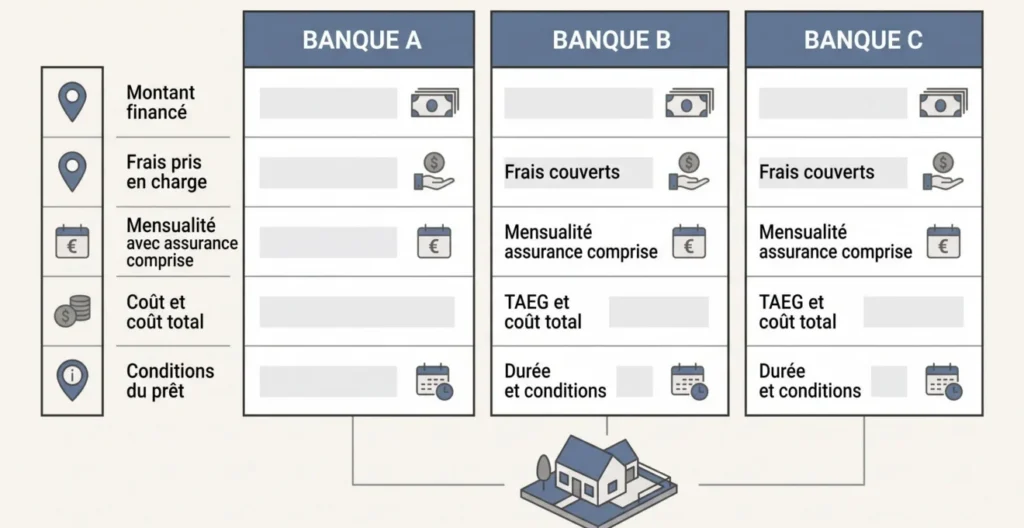
Pour effectuer une comparaison utile, soumettez le même projet immobilier à plusieurs établissements et examinez les critères suivants :
| Critère | Question à poser |
|---|---|
| Montant finançable | Le prêt couvre-t-il le prix du bien et quelle part des frais annexes ? |
| TAEG et coût total | Quel est le coût global de l’offre, frais et assurance pris en compte selon le TAEG ? |
| Mensualité | Quelle somme faut-il rembourser chaque mois, assurance comprise ? |
| Durée | Sur combien d’années le remboursement est-il prévu ? |
| Garanties et frais | Quels frais de garantie ou de dossier doivent être financés ? |
| Souplesse | Quelles modulations ou possibilités de remboursement anticipé sont prévues, et à quel coût éventuel ? |
Cette grille évite un piège fréquent : comparer uniquement les taux d’intérêt affichés, alors que les montants réellement couverts, la durée et les frais peuvent différer. Il faut comparer des propositions portant sur des hypothèses équivalentes.
Pour un achat à deux, il peut également être utile de comprendre le fonctionnement de l’assurance de prêt immobilier à deux, notamment lorsque les quotités choisies influencent la couverture et le budget.
Le meilleur choix sera donc celui qui permet de financer réellement votre opération dans des conditions compatibles avec votre capacité de remboursement, et non celui auquel on attribue une réputation générale de facilité.
Comment avancer concrètement dans votre projet ?
Commencez par calculer le budget complet de l’acquisition, frais annexes compris. Examinez ensuite votre capacité de remboursement et préparez les justificatifs financiers nécessaires. Vous pourrez alors demander des propositions de financement portant sur des montants et des durées comparables.
Un crédit immobilier sans apport est envisageable, mais jamais acquis d’avance. La décision pertinente consiste à vérifier la somme réellement finançable, les frais restant à payer et le coût total du crédit avant de choisir votre établissement.